El mercado hipotecario afronta la segunda mitad de septiembre con un escenario diferente al de los últimos meses. El Banco Central Europeo ha vuelto a subir los tipos de interés, mientras que el euríbor a 12 meses ha acelerado su subida durante las primeras semanas del mes y se sitúa ya por encima del 3,3%.
En este contexto, las entidades financieras mantienen ofertas competitivas en las tres modalidades principales de hipoteca: fija, variable y mixta. Los tipos más atractivos parten de niveles próximos al 2% en algunas ofertas, aunque en muchos casos requieren contratar productos adicionales con el banco.
En este artículo repasamos algunas de las mejores hipotecas disponibles en septiembre de 2026, diferenciando entre hipotecas fijas, mixtas y variables.
El BCE vuelve a subir los tipos de interés
El Banco Central Europeo decidió el pasado 10 de septiembre elevar sus tres tipos oficiales en 25 puntos básicos, en una decisión motivada principalmente por las nuevas presiones inflacionistas derivadas del encarecimiento de la energía y la situación geopolítica.
Desde el 16 de septiembre, la facilidad de depósito se sitúa en el 2,50%, mientras que el tipo de las operaciones principales de financiación queda en el 2,65% y la facilidad marginal de crédito en el 2,90%.
El BCE también ha revisado sus previsiones de inflación. Para 2026 estima una inflación media del 3%, mientras que las previsiones para 2027 y 2028 son del 2,5% y el 2,1%, respectivamente. El banco central ha señalado además que no se compromete de antemano con una determinada trayectoria de tipos y que sus próximas decisiones dependerán de la evolución de los datos económicos y de la inflación.
Esta subida supone un cambio relevante para los hipotecados y para quienes estén pensando en contratar una nueva hipoteca, especialmente en el caso de los préstamos variables.
El euríbor se dispara en septiembre
La evolución del euríbor durante septiembre está siendo especialmente significativa. El índice comenzó el mes en el 3,029% y, después de varias jornadas consecutivas de ascensos, llegó al 3,374% el 16 de septiembre. El último dato disponible, correspondiente al 17 de septiembre, se sitúa en el 3,345%, después de registrar una caída diaria de 0,029 puntos.
Con estos datos, la media provisional del euríbor de septiembre se sitúa en el 3,180% hasta el día 17. El movimiento es relevante porque el euríbor comenzó septiembre en el 3,029%, por lo que el último valor disponible está 0,316 puntos por encima del primer dato del mes.
Además, agosto terminó con una media del euríbor del 2,954%, por lo que el comportamiento de septiembre apunta de momento a un nuevo repunte del índice.
Para las hipotecas variables, esta evolución puede traducirse en cuotas más elevadas cuando llegue el momento de la revisión. Para quienes estén buscando una nueva hipoteca, también hace que cobre especial importancia comparar el diferencial que ofrece cada entidad.
Mejores hipotecas fijas de septiembre de 2026
Las hipotecas a tipo fijo permiten mantener estable la cuota durante toda la vida del préstamo, independientemente de lo que ocurra con el euríbor.
Entre las ofertas analizadas en septiembre encontramos tipos inferiores al 3%, aunque normalmente asociados a diferentes productos vinculados.
Ibercaja: Hipoteca Vamos Fija
La Hipoteca Vamos Fija de Ibercaja ofrece un 2,55% TIN y una TAE del 3,49%, según las condiciones publicadas para septiembre. Para conseguir el tipo bonificado exige un nivel elevado de vinculación, incluyendo domiciliación de nóminas, tarjeta, recibos, seguros de hogar y vida y un plan de aportación sistemática.
La financiación habitual alcanza hasta el 80% del menor valor entre tasación y compraventa, mientras que para determinados compradores jóvenes puede llegar hasta el 95%.
Banca March: Hipoteca Fija Avantio
Banca March ofrece su Hipoteca Fija Avantio desde el 2,65% TIN, con una TAE del 3,01%. La bonificación requiere domiciliar ingresos recurrentes de al menos 2.000 euros mensuales y contratar seguros de vida y hogar.
Uno de los aspectos destacables de esta oferta es que no aplica comisión de apertura.
Banco Sabadell: Hipoteca Fija Bonificada
Banco Sabadell ofrece un 2,75% TIN y una TAE del 3,58%.
Para conseguir la máxima bonificación es necesario cumplir varias condiciones, entre ellas domiciliar la nómina o pensión y contratar determinados seguros y productos adicionales.
Cajamar: Hipoteca Fija
La Hipoteca Fija de Cajamar parte del 2,85% TIN, con una TAE del 3,72% según las condiciones recogidas por HelpMyCash.
La entidad establece diferentes bonificaciones en función de los productos contratados, por lo que conviene analizar el coste de todos ellos antes de comparar únicamente el tipo de interés.
Openbank: Hipoteca Open Fija
Openbank ofrece su hipoteca fija desde el 2,86% TIN, con una TAE del 3,42%.
La bonificación se consigue mediante domiciliación de ingresos y la contratación de seguros de hogar y vida comercializados por la entidad.
Las condiciones anteriores proceden de las ofertas publicadas y pueden variar en función del perfil del cliente, importe, plazo y grado de vinculación.
Mejores hipotecas mixtas de septiembre de 2026
Las hipotecas mixtas combinan un período inicial a tipo fijo con un segundo período a tipo variable. Su atractivo aumenta especialmente cuando el cliente quiere mantener una cuota estable durante los primeros años, pero no quiere renunciar completamente a la posibilidad de beneficiarse de una futura bajada del euríbor.
Banco Sabadell: Hipoteca Mixta
Banco Sabadell ofrece un tipo inicial del 1,80% TIN durante los primeros tres años. Posteriormente se aplica un diferencial de euríbor + 0,70%.
La financiación puede alcanzar el 80% del valor de tasación y el plazo máximo llega a 30 años.
Pibank: Hipoteca Mixta
Pibank ofrece un 1,99% TIN durante los primeros cuatro años, pasando posteriormente a euríbor + 0,68%.
Uno de los elementos diferenciadores de esta oferta es que no exige productos vinculados adicionales y no aplica comisión de apertura.
La financiación puede alcanzar el 90% del precio de compraventa, aunque con el límite del 80% del valor de tasación.
Ibercaja: Hipoteca Vamos Mixta
Ibercaja ofrece dos alternativas dentro de su hipoteca mixta.
Una de ellas establece un 2% TIN durante cinco años, seguido de euríbor + 0,60%. La segunda mantiene un 2,10% TIN durante diez años, para pasar posteriormente al mismo diferencial de euríbor + 0,60%.
La segunda alternativa permite mantener una cuota fija durante un período mucho más prolongado, algo que puede resultar relevante en el actual escenario de tipos.
ABANCA: Hipoteca Mixta Mari Carmen
ABANCA ofrece un 2,05% TIN durante los primeros cinco años, para después aplicar euríbor + 0,60%. El plazo máximo alcanza los 30 años.
Las condiciones de estas ofertas están sujetas a los requisitos de cada entidad y al perfil del solicitante.
Mejores hipotecas variables de septiembre de 2026
Las hipotecas variables son las que están experimentando directamente el impacto de la subida del euríbor.
En este tipo de préstamos, el elemento fundamental que debemos comparar es el diferencial que se suma al euríbor una vez finalizado, cuando exista, el período inicial a tipo fijo.
Kutxabank: euríbor + 0,49%
Kutxabank ofrece un diferencial desde euríbor + 0,49%, con un tipo inicial del 2% TIN durante los primeros 12 meses.
Para conseguir este diferencial es necesario cumplir unos requisitos de vinculación importantes, entre ellos domiciliar una nómina de al menos 3.000 euros mensuales, realizar aportaciones a un plan de pensiones o EPSV y contratar un seguro de hogar.
Sin cumplir las condiciones de bonificación, el diferencial aumenta considerablemente.
COINC: euríbor + 0,50%
La hipoteca variable de COINC ofrece un tipo inicial del 2,30% TIN durante el primer año y posteriormente euríbor + 0,50%.
Su TAE se sitúa en torno al 3,3% en las condiciones bonificadas publicadas para septiembre. La principal condición para acceder a la oferta es disponer de una cuenta de Bankinter.
Banco Sabadell: euríbor + 0,50%
Banco Sabadell ofrece un 1,50% TIN durante el primer año, pasando posteriormente a euríbor + 0,50%.
El plazo máximo alcanza los 30 años.
Bankinter: euríbor + 0,50%
Bankinter ofrece un tipo fijo inicial del 2,30% durante los primeros 36 meses, para posteriormente aplicar un diferencial de euríbor + 0,50%.
Este período inicial a tipo fijo es superior al habitual en muchas de las hipotecas variables del mercado.
Unicaja: euríbor + 0,55%
Unicaja ofrece un 1,90% TIN durante los primeros 12 meses, pasando después a euríbor + 0,55%.
La oferta está condicionada a determinados requisitos de ingresos y vinculación.
Las principales condiciones de las hipotecas variables anteriores proceden de los rankings actualizados de septiembre.
Tabla comparativa de las mejores hipotecas de septiembre
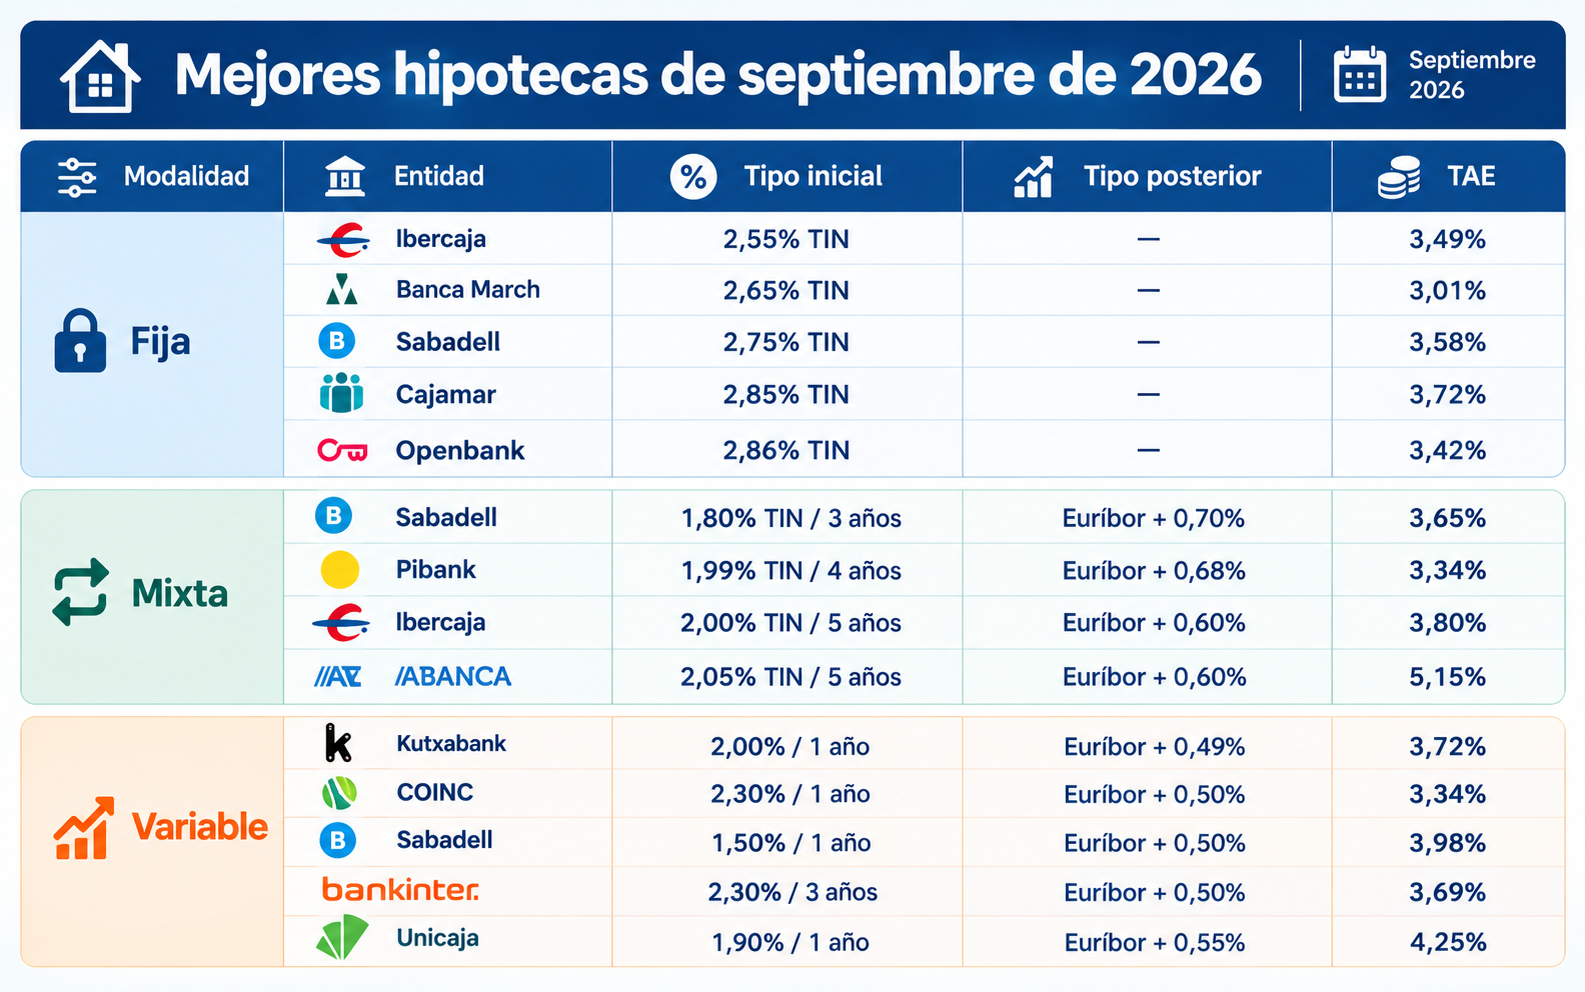
A modo de resumen, la siguiente tabla recoge las principales condiciones de las hipotecas fijas, mixtas y variables analizadas en este artículo, permitiendo comparar de un vistazo las diferentes ofertas disponibles en septiembre de 2026.
El escenario hipotecario cambia con la subida de tipos
El mercado hipotecario español llega a la segunda mitad de septiembre con dos factores contrapuestos.
Por un lado, todavía existen ofertas hipotecarias con tipos competitivos, especialmente entre las entidades que buscan captar nuevos clientes. Por otro, la subida de los tipos oficiales del BCE y el repunte del euríbor introducen una mayor presión sobre las hipotecas variables y pueden terminar trasladándose a las nuevas ofertas bancarias.
El BCE ha dejado claro que sus próximas decisiones dependerán de la evolución de la inflación y de los datos económicos, por lo que no existe actualmente una senda de tipos fijada de antemano.
Para quien esté buscando financiación en septiembre de 2026, comparar únicamente el porcentaje anunciado por el banco puede llevar a conclusiones equivocadas. El coste de los seguros, las tarjetas, las nóminas, los planes de pensiones y el resto de productos asociados puede modificar sustancialmente el coste final de una hipoteca.
En un escenario de euríbor al alza, además, el diferencial de las hipotecas variables y mixtas adquiere todavía más importancia.
Por tanto, antes de firmar una hipoteca conviene analizar conjuntamente TIN, TAE, diferencial, vinculaciones, comisiones y plazo, además de comprobar las condiciones concretas que el banco ofrece para cada perfil.
Si estás buscando una hipoteca, compara te invitamos a que compares gratuitamente ofertas de diferentes bancos y encuentra la mejor hipoteca para tu perfil.
¿Te ha resultado útil este artículo? ¡Compártelo!


